华南地区酒类批发市场动态:洋酒消费趋势与供货模式变化
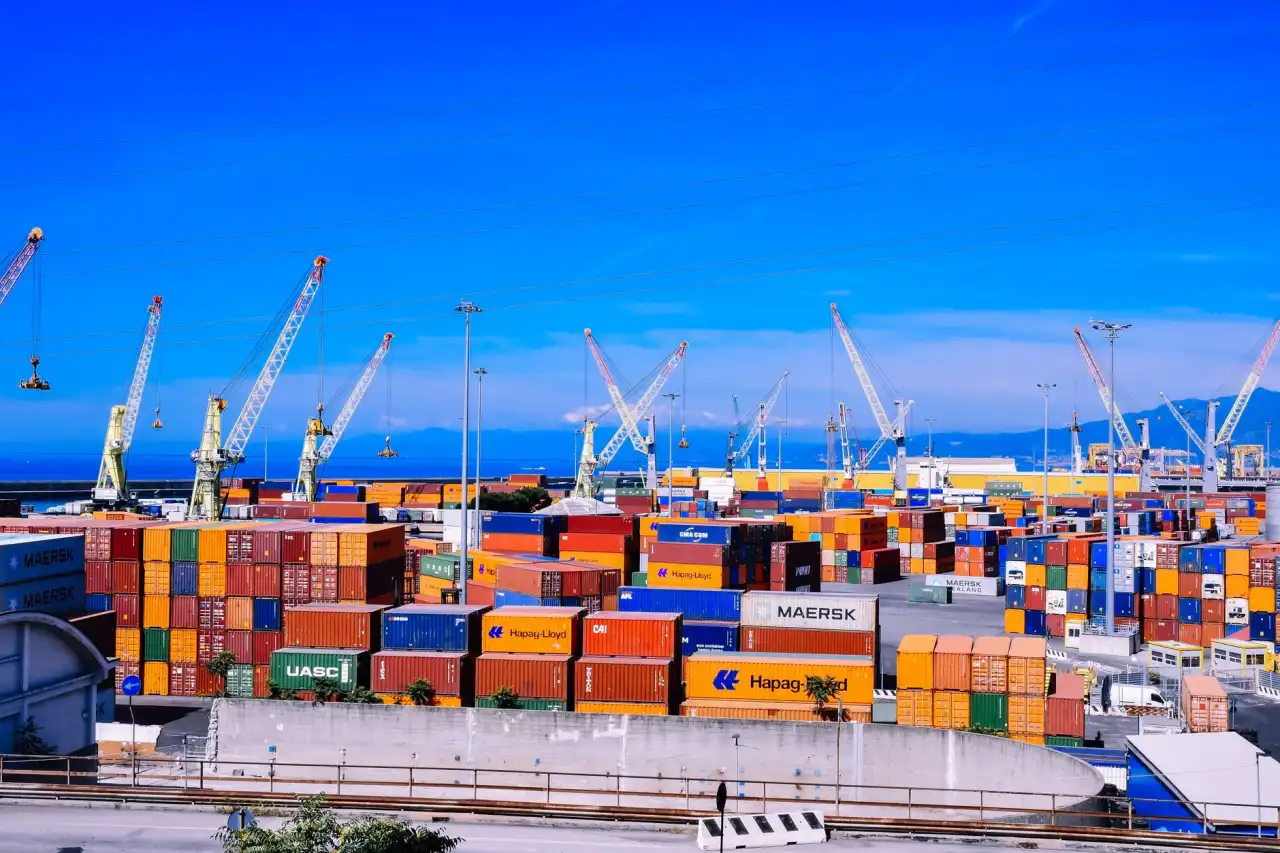
进入2024年下半年,华南地区酒类批发市场的结构性调整愈发明显。作为连接港澳与内地的酒类集散枢纽,深圳口岸的洋酒进口量在近两个季度呈现"量稳价升"的态势,而传统红酒白酒的批发流通则出现了渠道分化的新特征。对于从事酒业贸易的商家而言,理解这些动态背后的逻辑,比单纯关注价格波动更有价值。
洋酒消费趋势:从面子消费到场景化饮用
过去洋酒在华南市场的增长主要靠商务宴请拉动,但今年以来的批发数据显示,家庭自饮与朋友小聚场景的出货占比提升了近15%。这一变化直接影响了酒类批发商的选品逻辑。
具体来看,有三个趋势值得关注:
- 威士忌品类继续细分:单一麦芽的批发订单中,12年以下无年份标识(NAS)产品增速明显,说明消费者开始追求日常口粮酒而非收藏级产品。
- 白兰地消费半径扩大:以往集中在潮汕地区的干邑白兰地批发,如今在珠三角其他城市也出现稳定增量,尤其是VSOP级别的走量明显加快。
- 预调酒与低度酒挤压部分传统洋酒份额:在深圳年轻消费群体中,即饮酒(RTD)的批发需求上升,倒逼部分经销商调整库存结构。
供货模式变化:短链化与数字化并行
传统的酒类批发依赖多级分销,从进口商到省级代理再到城市批发商,链条长、加价率高。但华南市场正在出现两种新的供货模式:
一是"口岸直供+城市前置仓"模式。部分深圳贸易商利用前海、盐田的保税仓优势,将整柜进口的洋酒直接分拨至城市前置仓,跳过二级批发环节。这种模式下,终端门店的拿货周期从原来的5-7天缩短至48小时内,资金周转效率显著提升。
二是数字化撮合平台介入批发环节。一些B2B酒类平台开始提供实时比价与拼柜服务,使得中小批发商也能以接近一级代理的价格拿到红酒白酒货源。不过,这种模式对酒类批发商的仓储管理和物流配送能力提出了更高要求。
值得注意的是,供货模式的变化并未完全取代传统渠道。在珠三角的乡镇市场,关系型批发仍然占据主导,因为终端店主更看重账期灵活性和退换货便利性。
实操建议:批发商如何调整经营策略
结合深圳盛世酒业发展有限公司在一线深圳贸易中的观察,给同行三点可落地的参考:
- 优化SKU结构:将洋酒批发品类中的高端收藏级产品占比控制在15%以内,腾出资金给周转快的日常饮用型产品。
- 建立小批量混批能力:针对红酒白酒的批发客户,提供整箱起订但多品类混拼的服务,降低下游试错成本。
- 关注保税仓政策红利:深圳海关近年推行的"分送集报"模式,允许批发商先出货后集中报关,能有效缓解现金流压力。
以深圳某中型批发商为例,其今年将洋酒批发业务中30%的库存转为口岸直供模式后,平均库存周转天数从45天降至28天,虽然单箱毛利略有下降,但整体利润反而增长了12%。这说明在当前的华南酒类批发市场中,效率比差价更重要。
华南酒类批发市场正处于渠道重构的关键期。洋酒消费的场景化、供货模式的短链化,以及数字化工具的渗透,都在倒逼酒业贸易从业者从"搬箱子"转向"做服务"。能否在红酒白酒与洋酒之间找到动态平衡,将决定未来两年批发商的市场位置。